Dom letniskowy i dom całoroczny: różnice w ubezpieczeniu
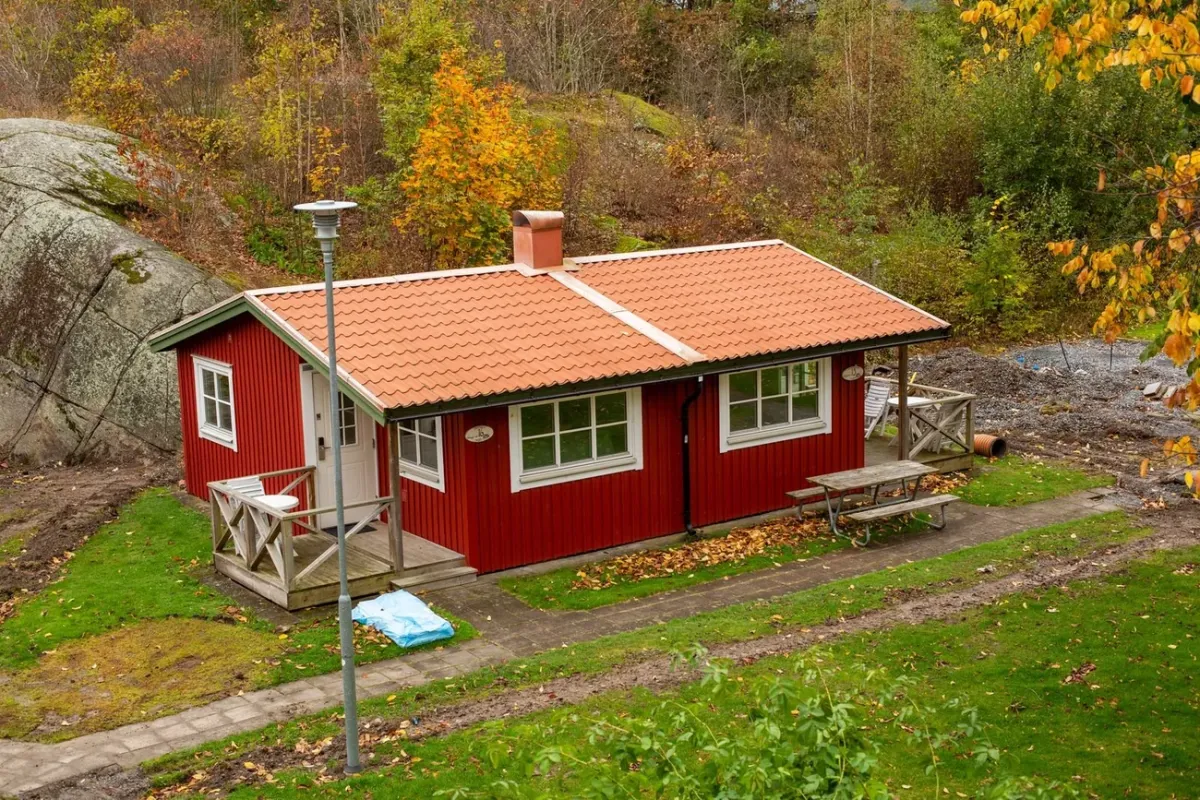
- Czym różni się dom letniskowy od domu całorocznego
- Zakres ochrony: co obejmuje ubezpieczenie domku letniskowego
- Dom niezamieszkany przez dłuższy czas: ograniczenia w polisie
- Zabezpieczenia, kradzież i ich wpływ na składkę
- Zmiana sposobu użytkowania i wynajem turystom
- Lista kontrolna przy wyborze polisy dla obu typów domu
Dom letniskowy i dom, w którym mieszka się na stałe, wyglądają czasem bardzo podobnie, ale z punktu widzenia polisy to dwie różne sytuacje. Sposób użytkowania budynku wpływa na zakres ochrony, wymagane zabezpieczenia i to, jakie zdarzenia w ogóle są objęte umową. Poniższy tekst pokazuje, na czym polegają te różnice i o co zapytać przy wyborze oferty dla każdego z wariantów.
Oferty pod obydwa warianty zestawia w jednym miejscu serwis ubezpieczenienieruchomosci-online.pl, gdzie można porównać warunki kilku propozycji i kupić wybraną polisę online.
Czym różni się dom letniskowy od domu całorocznego
Formalnie granica bywa płynna, bo oba budynki mogą stać na tej samej działce rekreacyjnej albo siedliskowej. W praktyce liczy się sposób korzystania z nieruchomości: dom całoroczny jest zamieszkany przez cały rok, a domek letniskowy stoi pusty poza sezonem, czasem przez wiele miesięcy z rzędu. Towarzystwa ubezpieczeniowe traktują to jako osobne ryzyko, bo pusty budynek trudniej dopilnować, a awarię czy włamanie ktoś zauważa z opóźnieniem.
Zakres ochrony: co obejmuje ubezpieczenie domku letniskowego
Podobnie jak ubezpieczenie domu zamieszkanego na stałe, umowa dla domku rekreacyjnego zwykle rozdziela ochronę na kilka elementów: konstrukcję budynku, stałe elementy wykończenia i osobno ruchomości, czyli sprzęty, meble i wyposażenie zostawione na miejscu. Osobno dochodzi jeszcze odpowiedzialność cywilna właściciela wobec sąsiadów czy gości. Każdy z tych elementów ma osobną sumę, więc przy ubezpieczeniu domku letniskowego dobrze sprawdzić, czy ruchomości w ogóle są objęte umową, bo w wariantach dla budynków sezonowych bywają czasem wyłączone albo mocno ograniczone.
Dom niezamieszkany przez dłuższy czas: ograniczenia w polisie
Wiele ofert wprost rozróżnia budynek zamieszkany na stałe od takiego, który stoi pusty przez część roku, i przewiduje dla tego drugiego osobny wariant albo dodatkowe warunki. Dom niezamieszkany przez dłuższy czas bywa obwarowany wymogiem regularnych wizyt właściciela, zamknięcia zaworów albo odłączenia części instalacji na czas nieobecności. Niedopełnienie takich warunków, zapisanych w ogólnych warunkach konkretnej oferty, może ograniczyć wysokość wypłaty po zdarzeniu, dlatego przy domku sezonowym ten fragment umowy zasługuje na dokładną lekturę. W razie wątpliwości dobrze zapytać agenta wprost, jak długo budynek może stać pusty bez dodatkowych warunków i co zrobić przed dłuższym wyjazdem, żeby ochrona nie wygasła w najmniej odpowiednim momencie.
Zabezpieczenia, kradzież i ich wpływ na składkę
Skoro domek letniskowy stoi bez dozoru przez dłuższe okresy, zabezpieczenia przeciwkradzieżowe liczą się w nim inaczej niż w budynku, w którym ktoś przebywa niemal codziennie. Kradzież z włamaniem to w rozumieniu polisy zabór mienia po pokonaniu zabezpieczeń, więc solidne drzwi, atestowane zamki czy alarm nie tylko obniżają ryzyko, ale też realnie wpływają na wysokość składki. Dla sprzętu elektronicznego, roweru czy narzędzi zostawionych w domku warto sprawdzić limity kwotowe w umowie, bo bywają niższe niż przy stałym miejscu zamieszkania.
Przy wycenie domku sezonowego ubezpieczyciel zwykle pyta o konkretne rozwiązania zastosowane w budynku, na przykład:
-
rodzaj zamków w drzwiach zewnętrznych i to, czy mają atest
-
okiennice, rolety antywłamaniowe albo kraty w oknach na parterze
-
alarm lub monitoring z powiadomieniem właściciela na telefon
-
miejsce przechowywania cenniejszego sprzętu pod nieobecność domowników
Zmiana sposobu użytkowania i wynajem turystom
Gdy dawny domek letniskowy staje się miejscem stałego zamieszkania, na przykład po dociepleniu i rozbudowie instalacji, dobrze zgłosić tę zmianę i dopasować polisę do nowego sposobu użytkowania, bo podniesiony standard budynku zwykle oznacza też wyższą sumę dla stałych elementów. Bywa też odwrotnie: dom, z którego rodzina korzysta już tylko dorywczo, dobrze zgłosić jako nieruchomość użytkowaną sezonowo, żeby zakres polisy odpowiadał faktycznemu sposobowi korzystania z budynku.
Osobna sytuacja to wynajem domku wypoczywającym gościom: właściciel ubezpiecza wtedy sam budynek i zostawione w nim wyposażenie, a odpowiedzialność cywilną dobrze rozszerzyć o zdarzenia związane z obecnością gości, bo standardowa polisa dla domu jednorodzinnego nie zawsze to uwzględnia.
Lista kontrolna przy wyborze polisy dla obu typów domu
Zanim porównasz oferty, sprawdź poniższe punkty osobno dla domu, w którym mieszkasz na stałe, i osobno dla nieruchomości używanej sezonowo.
-
Sposób użytkowania budynku i długość okresów, gdy stoi pusty
-
Zakres ochrony ruchomości zostawionych na miejscu
-
Wymagane zabezpieczenia i limity dla sprzętu oraz wyposażenia
-
Zasady dotyczące wynajmu, jeśli domek bywa udostępniany gościom
-
Sposób ustalenia sumy: wartość odtworzeniowa czy rynkowa
Artykuł sponsorowany